Почему малому бизнесу не стоит бояться брать кредиты: как их использовать с умом
Когда бизнесу выгодно брать заемные средства 6 минут

Сергей Ивченков, финансовый консультант «Нескучных финансов», рассказывает, почему малому бизнесу будет трудно стать средним или крупным без привлечения кредитов и дает советы, как правильно использовать заемные деньги.
Есть два вида предпринимателей...
Часто предприниматели прибегают к кредитам, только чтобы избавиться от финансовых проблем в бизнесе. Когда они его берут, у них возникает мысленный зуд — как бы его скорее вернуть и перестать ходить в должниках.
Другие, наоборот, берут кредиты и не задумываются о последствиях. А спустя какое-то время тонут во все новых и новых займах. Уоррен Баффет в 1991 году рассказывал, что в такую ловушку попадал Дональд Трамп — не задумывался о том, как будут окупаться его кредиты.
Заемные деньги можно использовать для развития бизнеса, но только при определенных условиях. Рассмотрим, в каких случаях заемные деньги помогут бизнесу вырасти и как перевести эффект от них в понятные цифры.
Развиваться можно и на свои деньги. Но долго
«Банки на нас наживаются», «Берешь чужие — платишь свои», «Я развиваюсь чисто на собственные деньги» — при таком образе мыслей малые предприятия, скорее всего, не эволюционируют до среднего бизнеса, даже если будут очень рентабельными. А если и эволюционируют, то займет это многие годы.
Представим, что вы открыли бизнес, вложив в него в первый год 2 миллиона рублей. У вас все настолько круто, что каждый год вы зарабатываете 50% сверху. Все, что зарабатываете, отправляете обратно в дело.
Посчитаем, сколько вы заработаете за 10 лет:
1 год. 2 миллиона + 50% = 3 миллиона
2 год. 3 миллиона + 50% = 4,5 миллиона
…
10 год — 115 миллионов
Прошло 10 лет. Количество ваших денег, крутящихся в бизнесе, выросло с 2 до 115 миллионов. Это притом, что вы не выплачивали себе дивиденды и всю прибыль вкладывали обратно. А 115 миллионов капитала — это даже не средняя компания. Получается, вкалываете 10 лет, все это время едите гречку даже без котлет, а бизнес все еще малый.
«Билайн» и «Магнит» развиваются иначе
Средние и крупные компании не боятся использовать кредиты для роста бизнеса. Возьмем в пример две средние компании — «Билайн» и «Магнит». За 2017 год у «Билайна» чужих денег в бизнесе в два раза больше, чем собственных. У «Магнита» примерно одинаковое количество своих и заемных денег.
Кредиты при правильном подходе — это что-то вроде нитроускорения в автомобилях. Но как и в машине, просто так его включать не стоит.
Когда можно брать кредит на развитие бизнеса
Перед тем как брать кредит на развитие, проверьте — соблюдаются ли у вас два основных условия.
1. Рентабельность активов выше банковского процента
Активы — это все, чем владеет компания: деньги на счетах, станки, машины, дебиторская задолженность, запасы на складе, недвижимость. Используя их, компания зарабатывает прибыль. Чтобы понять, сколько прибыли приносят компании ее активы, используется показатель рентабельности активов (ROA).
Рентабельность активов (ROA) = прибыль до уплаты процентов по кредитам и налогов / сумма всех активов.
Представим компанию по производству мебели на заказ. Ее собственник пошел в банк брать кредит — больно уже ему захотелось резко поднять бизнес. Взял деньги под 15% годовых. Вложил их в дело и приготовился к взлету. Спустя время он понял — прибыль не увеличивается.
Оказалось, что рентабельность активов компании ниже 15%. Другими словами, на заемные деньги компания заработала меньше, чем отдала банку в качестве платы за использование кредита.
Чтобы чужие деньги не начали съедать собственные, рентабельность активов должна быть выше, чем процент кредита.
Лучше брать с запасом — например, если банк дает кредит под 15%, а рентабельность ваших активов — 18%, то стоит трижды подумать, прежде чем брать кредит. Ведь если эффективность бизнеса неожиданно упадет, он только усугубит ситуацию. Рентабельность активов должна быть раза в два выше, чем процент заемных денег.
2. Есть четкий план роста бизнеса
Компания взяла деньги в банке на развитие. Вложила в маркетинг, думая, что чем больше клиентов — тем больше прибыль. Маркетологи не подкачали, деньги на рекламу использовали с умом, клиентов стало гораздо больше.
Но оказалось, что прежних производственных мощностей для такого количества заказов не хватает. Нужно нанять еще рабочих, купить дополнительное оборудование. Вот и получилось — выручка выросла, а прибыль нет.
У компании не было достаточной «педали газа» — прежде чем увеличиваться, нужно иметь возможности для обслуживания нового масштаба бизнеса.
Заемные деньги стоит брать только тогда, когда есть представление — какой эффект будет от их вложения, есть ли у бизнеса вообще маневр для роста. Для этого желательно составить финансовую модель.
В чем измеряется выгода от кредита?
Собственникам важно понимать, сколько личных денег крутится в их бизнесе. На этот вопрос отвечает показатель «собственный капитал». Считается просто: все, чем владеет компания — запасы на складе, дебиторская задолженность, деньги на счетах, оборудование, недвижимость — за вычетом всех обязательств.
Представьте, что бизнес — это коробочка по производству денег. В нее вы закидываете ваш собственный капитал. А через год вы извлекаете из этой коробочки уже другую сумму.
Рентабельность собственного капитала (ROE) показывает, насколько новая сумма больше старой. Это один из ключевых показателей эффективности бизнеса.
ROE = прибыль до уплаты процентов по кредитам и налогов / собственный капитал.
Рассмотрим как пример интернет-магазин смартфонов. Собственных денег в бизнесе 2 миллиона рублей: запасы на складе, кассовое оборудование, деньги на расчетном счете. Годовая прибыль за год — 1 миллион, ROE — 50%.
Эффект от кредита измеряется в том, насколько он увеличит рентабельность собственного капитала. Чтобы это определить, необходимо посчитать финансовый рычаг.
Финансовый рычаг, % = (1 - Снп) * (ROA - Rзк) * ЗК/СК
- Снп — ставка налога на прибыль (на УСН 6% она равна нулю).
- ROA — рентабельность активов (прибыль до уплаты налогов и процентов по кредитам, поделенная на стоимость активов).
- Rзк — процент кредита.
- ЗК — сумма кредита.
- СК — собственный капитал.
Посчитаем финансовый рычаг для двух компаний: интернет-магазина смартфонов и мебельной фабрики.
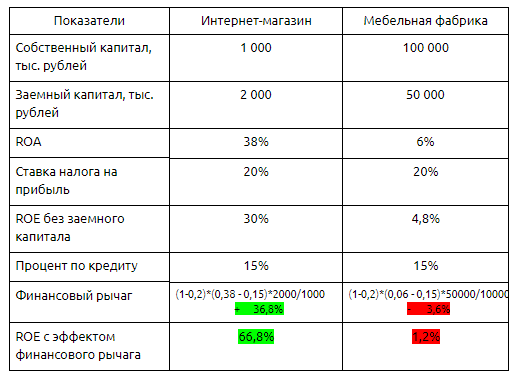
Собственный капитал интернет-магазина растет на 36,8% в год быстрее. А мебельная компания использует свои активы с низкой эффективностью, поэтому кредит усугубил ситуацию. ROE уменьшился в 4 раза, чужие деньги начали съедать собственные.
***
Заемное финансирование при правильном использовании ускоряет рост бизнеса и увеличивает его эффективность. Это не значит, что надо бежать за кредитами — прежде необходимо понять, к чему это приведет, подтолкнет это ваш бизнес или только замедлит.
Материалы по теме:
Кредит в банке или P2P-кредитование: есть ли выбор у стартапа?
Как взять кредит и не попасть в ловушку
Заемные средства для бизнеса – хорошо или плохо?
-
Россия Изменения в законодательстве с 1 сентября 2026 года: главное в одном гайде 01 сентября 2026, 00:00
-
Маркетплейсы Запасной маршрут для e-commerce: как FBS меняет ПВЗ Wildberries и весь рынок 02 сентября 2026, 11:31
-
Искусственный интеллект Компании научились собирать данные. Принимать решения — нет: почему цифры не помогают сами по себе 21 июля 2026, 16:04
-
Личное Реклама будущего — предвосхищающая: не ждет запроса, а работает на опережение 22 июля 2026, 19:00
-
Бизнес «Такой вкусной сырной пенки нигде нет»: как эксперимент Фёдора Овчинникова превратился в сеть «Дринкит» 25 августа 2026, 18:45
-
Бизнес Сначала скопировали McDonald’s, потом объявили ему войну: история Burger King 23 августа 2026, 10:00
-
Игры От музыкального лейбла до GTA VI: история Rockstar 22 августа 2026, 13:48
-
Бизнес Собрать, разобрать, выжить: история LEGO 22 августа 2026, 10:00
-
Бизнес Александр Жаров рассказал о планах RUTUBE к концу 2026 года — выручка от рекламы вырастет в три раза 05 сентября 2026, 13:00
-
Россия На IPO могут выйти всего три–четыре компании с госучастием — других кандидатов пока нет 04 сентября 2026, 22:00
-
Маркетплейсы Книгоиздатели потеряли 6 млрд рублей из-за пожаров на складах маркетплейсов — уничтожено не менее 15 млн книг 04 сентября 2026, 21:17
-
Бизнес RUTUBE запустит монетизацию Shorts — короткие видео станут приоритетом во втором полугодии 2026 года 04 сентября 2026, 19:42
-
Бизнес «Яндекс Go» выписал более 31 тыс. штрафов за поездки на самокатах: из них 19 тыс. — за неправильную парковку 04 сентября 2026, 17:20
-
Бизнес Топ-менеджер Сбера стал главным экономистом ВЭБ.РФ — он будет отвечать за макроэкономические исследования 03 сентября 2026, 21:00
-
Автомобили Tesla запустила роботакси Cybercab — беспилотные авто без руля и педалей появились на улицах США 05 сентября 2026, 10:00
-
Автомобили АвтоВАЗ показал готовую Lada Azimut в зелёном цвете — в 2026 году выпустят несколько тысяч кроссоверов 04 сентября 2026, 19:23